账本和税务资料交接的基本概念
在吐鲁番企业委托代理记账公司处理财务工作时,账本和税务资料的交接是双方合作的基础环节。交接内容包括企业历史账务凭证、财务报表、税务申报记录及电子数据等。规范的交接流程可以避免资料丢失、责任不清等问题,保障企业财务信息的完整性和连续性。
交接前需要准备的材料
企业客户在交接前应整理以下资料:
- 会计凭证:包括原始凭证(发票、收据、合同等)和记账凭证,按时间顺序装订成册。
- 账册:总账、明细账、现金日记账、银行存款日记账等。
- 财务报表:资产负债表、利润表、现金流量表(如有),以及税务申报表。
- 税务资料:纳税申报表、完税证明、税务登记证副本、发票领用簿及未使用发票。
- 银行资料:银行对账单、回单、余额调节表。
- 其他资料:企业证照复印件、印章(如财务章、发票章,根据协议约定)、电子账套数据(如用友、金蝶等软件备份)等。
交接流程步骤
- 双方沟通确认:代理记账公司与企业财务负责人确认交接时间、地点及所需资料清单。
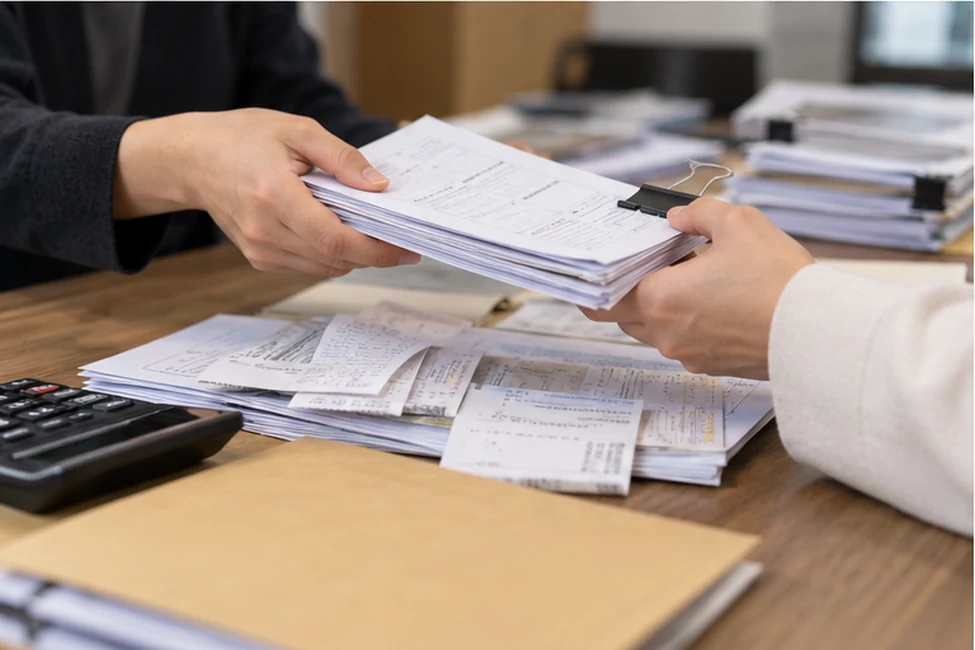
- 资料清点与核对:按清单逐项清点,核对数量、年度、内容是否完整。双方可交叉检查,确保无遗漏。
- 编制交接表:填写《会计资料交接清单》,注明资料名称、数量、起止时间、页数等信息,双方签字盖章确认。
- 数据迁移:电子账套需导出为通用格式(如Excel或备份文件),代理记账公司导入其系统后应进行数据校验。
- 责任明确:交接表一式两份,双方各执一份,作为责任划分依据。交接后,代理记账公司对接收资料负责保管和使用;此前资料问题由企业承担。
注意:交接过程中如发现资料缺失、损坏或异常,应及时记录并协商处理方案。建议企业保留所有资料的复印件或电子扫描件,以备查证。
常见问题与处理建议
问题一:电子账套打不开或版本不兼容
提前与代理记账公司确认其使用的财务软件版本,导出的备份文件建议同时提供PDF或Excel格式的报表作为对照。
问题二:部分凭证或发票丢失
如实告知代理记账公司,并尽力补办或提供替代证明(如银行流水、合同副本)。丢失的原始凭证应出具书面说明。
问题三:交接后出现数据差异
双方共同核对原始凭证与入账记录,查找差异原因。若因交接前错误导致,由企业自行调整;若因接收后操作失误,由代理记账公司负责更正。
后续配合事项
交接完成后,企业仍需配合代理记账公司提供每月新增票据、银行回单、人员变动等信息。保持日常沟通渠道畅通,及时传递税务部门通知或政策变动。企业应定期(如每季度)索要财务报表和纳税情况简报,了解自身财务状况。
总之,规范的账本和税务资料交接是代理记账服务顺利开展的前提。企业客户提前按清单准备、认真核对、留存交接记录,可以有效降低后续风险。如果对资料准备或流程有疑问,建议直接与代理记账公司沟通确认具体要求。